


Preşedintele Institutului de Studii Financiare (ISF) - Valentin IONESCU, Directorul Executiv ISF - Prof. Univ. Dr. Marian SIMINICĂ şi Coordonatorul Departamentului de Educaţie Financiară ISF, Ieronim ŞTEFAN realizează o analiză comparativă privind alfabetizarea financiară dintre România şi Polonia. Acest articol îşi propune să ofere o imagine clară asupra noţiunii de educaţie financiară şi să expună viziunile României şi Poloniei cu privire la importanţa demersului de creştere a nivelului de educaţie financiară.
În noua lume a tehnologiei şi vitezei de reacţie, produsele şi serviciile financiare se tranzacţionează adesea, fără să se mai ţină seama de o analiză a necesităţii acestui lucru. Astfel, o mare parte din populaţie nu distinge în mod clar nevoia de dorinţă.
Deşi pare un clişeu, o parte a populaţiei României asimilează educaţia financiară cu zgârcenia, ceea ce este complet eronat. Suntem de părere că dacă dorim să avem controlul asupra banilor noştri, este nevoie de o educaţie financiară corespunzătoare. În caz contrar, banii sunt risipiţi într-un mod nu tocmai util iar în multe cazuri nu mai rămân resurse financiare pentru ceea ce este necesar.
Reclamele la diverse produse şi servicii financiare sunt numeroase, diversificate şi chiar atractive pe alocuri. Lumea se construieşte în jurul achiziţiei sau închirierii de bunuri şi servicii. Este previzibilă trecerea de la o economie bazată pe consum la economia circulară?
România şi Polonia sunt două ţări relativ apropiate din punct de vedere al evoluţiei istorice. Alfabetizarea financiară reflectă pe de o parte rezistenţa la şocurile economice şi pe de altă parte lărgeşte sfera de posibile soluţii la situaţiile cu care ne confruntăm. Dacă incluziunea financiară este puternic corelată cu educaţia financiară, progresul economic individual, dar şi colectiv este mult mai uşor de atins. Prosperitatea financiară este un efect al unei educaţii financiare puternic dezvoltate.
În România sunt derulate numeroase programe de educaţie financiară prin intermediul autorităţilor de reglementare ale pieţelor financiare (Banca Naţională a României – BNR, Autoritatea de Supraveghere Financiară – ASF), ISF, Bursa de Valori Bucureşti - BVB, băncile comerciale şi companiile de asigurari, adesea în colaborare cu universităţile.
Acestea vizează diferite categorii ale populatiei, precum:
- Elevi ai mai multor cicluri de învăţare: primar, gimnazial şi liceal – de exemplu programul Start2Learn al ASF în care ISF este partener;
- Studenţi, unde majoritatea universiăţilor din ţară colaborează cu entităţile care activează în pieţele financiare pentru a facilita tranziţia absolvenţilor către piaţa muncii prin încheierea unor parteneriate viabile cu autorităţile de reglementare precum BNR şi ASF. Pe această zonă, ISF excelează deoarece multe din proiectele noastre se adreseaza studenţilor – SmartFIN@ISF & Laboratorul Academic ASF a devenit un reper în ceea ce priveşte pregătirea studenţilor în vederea utilizării produselor şi serviciilor financiare. Prin acest proiect le oferim studenţilor posibilitatea de a intra în contact cu specialişti din entităţile care activează în pieţele financiare nebancare, lucru care îi poate ajuta chiar să se angajeze. Pentru studenţii care doresc să aprofundeze cunoştinţele despre pieţele financiare nebancare, oferim posibilitatea de a participa la alte două proiecte: Academia de Asigurări, un program de specializare în piaţa asigurărilor, unde Uniunea Naţională a Societăţilor de Asigurare-Reasigurare din România (UNSAR) în parteneriat cu ISF pregăteşte studenţii prin intermediul mai multor module pentru a cunoaşte şi a înţelege cum funcţionează această piaţă, şi de ce nu, pentru o carieră în asigurări, respectiv Academia de Investiţii, organizat de ISF în parteneriat cu ASF, BVB şi Asociaţia Administratorilor de Fonduri din România (AAF) pentru aprofundarea cunoştinţelor necesare unei cariere în piaţa de capital. După finalizarea modulelor de pregătire, studenţii pot intra într-o competiţie de proiecte pentru câştigarea de premii;
- Mediul de afaceri - Împreună cu Asociaţia Română a Băncilor (ARB), BVB şi UNSAR, ISF a dezvoltat un program de educaţie financiară pentru antreprenori, unde aceştia dobândesc noi cunoştinţe, în mod gratuit, despre cum susţine sistemul bancar mediul de afaceri românesc, la ce se uită o bancă atunci când creditează o companie, cum sprijină piaţa asigurărilor şi ce tipuri de asigurări pot folosi antreprenorii în afacerile pe care le construiesc sau cum pot obţine finanţare de pe piaţa de capital prin intermediul BVB. La cerere, putem oferi un modul despre accesul la fonduri europene cu ajutorul Agenţiei pentru Dezvoltare Regională (ADR). Tot în sprijinul mediului de afaceri organizăm periodic conferinţe, unde specialişti din mediul financiar românesc, legislativ sau universitar discută despre noile tendinţe în pieţele financiare;
- Profesori – ISF a dezvoltat 2 proiecte de pregătire a cadrelor didactice pentru a putea preda disciplina educaţie economico-financiară. Acestea sunt acreditate de către Ministerul Educaţiei şi Cercetării şi profesorii obţin credite de formare continuă. Proiectele se numesc: ProFIN – Formarea cadrelor didactice în domeniul financiar nebancar – cunoaştere, utilizare şi Formarea personalului didactic din învăţământul primar în domeniul financiar (StartFIN). Mai multe detalii despre acestea pot fi găsite pe site-ul nostru, www.isf.ro.
Polonia este unul din cele mai bine văzute state cu privire la implementarea proiectelor de educaţie financiară în Europa Centrală şi de Est datorită implicării băncii centrale, bursei de valori, fundaţiilor, şcolilor, ONG-urilor şi a sectorului bancar. Dacă facem o comparaţie, putem afirma că ne poziţionăm similar cu polonezii la acest capitol, deoarece şi în România aceleaşi entităţi financiare construiesc proiecte pentru ridicarea nivelului de alfabetizare financiară şi incluziune financiară.
Un exemplu de proiect aplicat în Polonia ar fi FINLIT (Financial Literacy through Public Libraries) care are ca scop creşterea nivelului de alfabetizare financiară în rândul adulţilor, utilizând bibliotecile publice ca centre de instruire. Proiectul este structurat pe 12 module de învăţare independente (nivel de bază şi avansat) şi se abordează teme precum: planificarea bugetului personal, gestionarea economiilor, evitarea creditelor dezavantajoase, securitatea cumpărăturilor online (cybersecurity) şi utilizarea serviciilor de internet banking. Instruirea se realizează atât în format fizic, cât şi online sau hibrid, prin intermediul unei/unor platforme de e-learning. Proiectul se adresează adulţilor (în special persoanele vârstnice sau adulţii din comunităţi mici/ rurale) şi bibliotecarilor (care sunt instruiţi pentru a deveni traineri pentru comunităţile lor).
Un alt exemplu este proiectul GPW Educational Programs. Acesta vizează creşterea culturii investiţionale şi dezvoltarea competenţelor privind piaţa de capital şi investiţiile bursiere. Se adresează studenţilor, investitorilor de retail, tinerilor profesionişti, antreprenorilor şi este implementat de Warsaw Stock Exchange (GPW), universităţi şi instituţii financiare partenere. În România, proiecte similare sunt realizate de Institutul de Studii Financiare (ISF), Bursa de Valori Bucureşti (BVB), universităţile partenere ISF (26) şi companii financiare prin proiectul SmartFIN@ISF şi Business Smart Education (BSE).
Ţara noastră se află în proces de aderare la Organizaţia de Cooperare şi Dezvoltare Economică (OCDE/OECD), iar această organizaţie desfăşoară periodic o evaluare a nivelului de alfabetizare financiară. Primul exerciţiu a avut loc în anul 2015, urmat de evaluarea din anul 2020, respectiv 2023 şi urmează ca la finele anului 2026 să avem o continuare a acestui demers. La ultimele două evaluări au participat atât România, cât şi Polonia.
„Nivelul de educaţie financiară a fost urmărit pe cele 3 componente: cunoştinţe financiare, comportament financiar şi atitudini financiare. Fiecare componentă a fost evaluată pe baza răspunsurilor la mai multe întrebări. Pentru a se asigura comparabilitatea rezultatelor, scorurile calculate au fost scalate pe un interval cuprins între 0 şi 100 puncte. „ (Siminica et al., 2024).
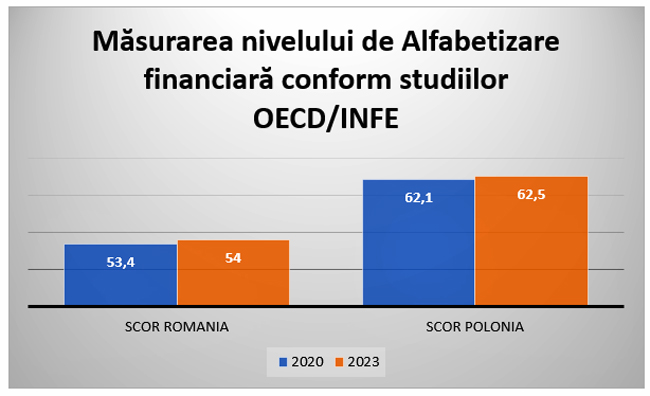
Prelucrare proprie utilizand bazele de date oferite de OECD/INFE 2020 şi OECD/INFE 2023
Deşi România nu ocupă un loc fruntaş în clasamentele cu privire la măsurarea nivelului de alfabetizare financiară OECD/INFE 2020 (locul 37/40) şi OECD/INFE 2023 (locul 35/39), ţara noastră a înregistrat o uşoară creştere de 0.6 puncte procentuale de la o evaluare la alta, cel mai probabil acest lucru datorându-se eforturilor din România pentru derularea proiectelor de educaţie financiară. Printre puţinele state care au înregistrat o creştere raportată la cele 2 cicluri se numără şi Polonia cu 0.4 puncte procentuale. Este de remarcat faptul că Polonia se situează în zona mediană a clasamentelor celor 2 studii, pe când ţara noastră se află în zona inferioară a clasamentelor. Dar unde anume excelează Polonia şi ce ar putea face România astfel încât să putem fi competitivi?
Atât Polonia, cât şi România au strategii de educaţie financiară, ceea ce ne poziţionează pe picior de egalitate în această privinţă. În Polonia această strategie a fost adoptată ca şi în România pentru perioada 2024-2030, dar ceea ce ne diferenţiază este faptul că polonezii au o abordare integrată asupra educaţiei financiare în sensul în care educaţia financiară este inclusă în documente strategice naţionale, regionale şi locale, făcând astfel implementarea mai coerentă, pe când România se axează mai mult pe digitalizare, pe combaterea fraudelor şi pe înţelegerea produselor financiare.
În Polonia educaţia financiară este integrată în curricula naţională şi include module cu privire la bugetul personal, taxe, antreprenoriat şi există inclusiv olimpiade economice şi competiţii naţionale, ceea ce ne spune că la ei educaţia financiară nu este opţională, ci sistematică, pe când la noi educaţia financiară este opţională în general (cu mici excepţii), fragmentată şi dependentă de proiecte.
Un aspect important îl reprezintă şi gradul de îndatorare. În societăţile cu un nivel mai ridicat de alfabetizare financiară, creditele sunt utilizate mai responsabil, iar populaţia înţelege mai bine concepte precum dobânda, costul total al creditului sau riscul supraîndatorării. În România, necesitatea consolidării competenţelor privind administrarea datoriilor şi planificarea financiară pe termen lung rămâne una dintre principalele provocări.
Un alt element relevant îl reprezintă capacitatea populaţiei de a înţelege riscurile asociate produselor financiare, inclusiv fraudele online, creditele cu costuri ridicate sau investiţiile riscante. În contextul digitalizării accelerate a serviciilor financiare, atât România, cât şi Polonia acordă o atenţie tot mai mare educaţiei privind securitatea financiară şi protecţia consumatorilor. Totuşi, România are nevoie de o extindere mai amplă a programelor de educaţie financiară dedicate adulţilor şi grupurilor vulnerabile, pentru a reduce decalajele existente şi pentru a sprijini creşterea incluziunii financiare la nivel naţional.
Intermedierea financiară reflectă nivelul de dezvoltare al sistemului financiar şi capacitatea acestuia de a transfera resursele financiare de la economisitori către investitori şi consumatori. Un nivel ridicat al intermedierii financiare indică existenţa unei pieţe financiare dezvoltate, cu acces extins la credite, investiţii şi alte produse financiare.
Polonia prezintă un grad mai ridicat de intermediere financiară comparativ cu România, beneficiind de un sector bancar mai profund integrat în economie şi de o piaţă de capital mai activă. Bursa de Valori din Varşovia (GPW) reprezintă una dintre cele mai dezvoltate pieţe de capital din Europa Centrală şi de Est, contribuind la diversificarea surselor de finanţare pentru companii şi la stimularea investiţiilor populaţiei.
În România nivelul intermedierii financiare rămâne printre cele mai reduse din Uniunea Europeană. Creditarea sectorului privat şi participarea populaţiei la piaţa de capital sunt încă limitate, iar utilizarea instrumentelor de investiţii este redusă comparativ cu statele europene mai dezvoltate. Deşi sistemul bancar românesc este stabil şi bine capitalizat, gradul de utilizare a serviciilor financiare sofisticate rămâne modest.
Un nivel scăzut al intermedierii financiare poate limita dezvoltarea economică şi capacitatea populaţiei de a-şi diversifica sursele de venit şi economisire. Din acest motiv, dezvoltarea pieţei financiare şi creşterea încrederii populaţiei în instituţiile financiare reprezintă obiective importante atât pentru România, cât şi pentru Polonia.
În Polonia există o tradiţie mai accentuată a economisirii şi a planificării financiare pe termen lung. Populaţia are tendinţa de a manifesta un comportament mai prudent în ceea ce priveşte îndatorarea, iar utilizarea creditului este asociată mai frecvent cu investiţii sau achiziţii importante. De asemenea, nivelul mai ridicat de încredere în instituţiile financiare contribuie la utilizarea extinsă a produselor bancare şi investiţionale.
Totodată, în România există o orientare mai pronunţată către consum imediat, ceea ce afectează capacitatea gospodăriilor de a economisi constant. În unele situaţii, îndatorarea este percepută ca soluţie rapidă pentru satisfacerea nevoilor curente, fără o evaluare completă a implicaţiilor financiare pe termen lung. Din acest motiv, consolidarea culturii financiare prin educaţie şi prin promovarea unor comportamente financiare responsabile reprezintă o condiţie esenţială pentru creşterea rezilienţei economice a populaţiei.Diferenta dintre cele 2 state nu este că cetăţenii polonezi ştiu mai mult, ci că în Polonia educaţia financiară este sistemică, nu punctuală. Este mai practică, nu axată pe partea teoretică, aşa cum este în România. Ei ajung la majoritatea populaţiei, nu se fragmentează mai mult în ciclurile şcolare aşa cum facem noi. Avem nevoie să înţelegem necesitatea educaţiei financiare şi să ajungem la toate categoriile de persoane, inclusiv în mediile defavorizate, ori România se axează mai mult pe şcoală decat pe societate, iar majoritatea românilor nu sunt în şcoală.
În concluzie pentru ca România să devină competitivă şi să urce în clasamentele OECD, este necesară o schimbare de paradigmă, de la opţional la obligatoriu, integrarea educaţiei financiare ca disciplină sistemică în curricula naţională, nu doar ca proiect fragmentat, extinderea către mediile defavorizate, ieşirea din sfera strict şcolară şi abordarea adulţilor din comunităţi mici, urmând modelul bibliotecilor publice poloneze şi nu în ultimul rând focalizarea pe comportament prin trecerea de la acumularea de informaţii teoretice la formarea unor deprinderi practice de gestionare a banilor.
Bibliografie:
1. Programe de formare profesională pentru domeniul financiar nebancar | INSTITUTUL DE STUDII FINANCIARE
2. OECD, 2020. OECD/INFE 2020 International Survey of Adult Financial Literacy. OECD Publishing, Paris. doi:10.1787/145f5607-en.
3. OECD/INFE 2023 International Survey of Adult Financial Literacy. OECD Business and Finance Policy Papers, No. 39, OECD Publishing, Paris. doi:10.1787/56003a32-en.
4. Siminică, M., Lădaru, G.-R. & Câmpeanu, C., 2024. Evaluarea nivelului de educaţie financiară din România. Bucureşti: Editura Economica. ISBN 978-606-093-065-5
5. STRATEGIA NAŢIONALĂ DE EDUCAŢIE FINANCIARĂ 2023-2030, Ministerul educaţiei, https://www.edu.ro/sites/default/files/SNEF_proiect_2023.pdf


