


Convergenţa economică a României rămâne, dincolo de dimensiunea celorlalte evoluţii economice, sociale şi geopolitice, unul dintre cele mai importante procese de transformare trăite în ultimele decenii. Creşterea veniturilor, extinderea infrastructurii şi consolidarea instituţiilor economice au contribuit la îmbunătăţirea calităţii vieţii şi la crearea unor oportunităţi mai largi. Totuşi, pentru ca acest parcurs să fie sustenabil şi ireversibil, este esenţial să înţelegem nu doar oportunităţile, ci şi vulnerabilităţile inerente economiilor emergente.
Ciclurile economice din economiile emergente au particularităţi semnificativ diferite faţă de cele din economiile mature (Aguiar şi Gopinath, 2004). Prezenţa unor deficite externe mari şi persistente în cazul acestora reflectă o dependenţă accentuată de finanţarea externă, ceea ce le face mult mai vulnerabile la eventuale şocuri internaţionale şi retrageri bruşte de capital. În astfel de situaţii, riscul unei crize financiare este amplificat, întrucât ţările trebuie să-şi refinanţeze datoriile în condiţii de incertitudine sporită. Totodată, ajustările necesare pentru corectarea dezechilibrelor externe pot fi dureroase atât pentru economie, cât şi pentru societate. În plus, după cum remarcă Aguiar şi Gopinath, o perioadă favorabilă a ciclului economic global, împreună cu procese de tip „catching-up”, nu garantează o dezvoltare sustenabilă pe termen lung. Mai mult, în cazul unor rate ridicate de creştere economică, este crucial ca acestea să nu fie însoţite de dezechilibre externe semnificative, deoarece combinaţia dintre creştere rapidă şi deficit mare al contului curent poate genera, ulterior, ajustări economice şi sociale dureroase.
Când discutăm despre dezvoltarea unor economii, trebuie să distingem diferite circumstanţe în care acest proces de dezvoltare se realizează. Pe de o parte, avem economii emergente care se dezvoltă în cadrul unei uniuni economice, aşa cum este cazul unor ţări din Europa Centrală şi de Est, care au aderat la blocul comunitar. Aceste economii sunt considerate a fi mici/medii, deschise şi vulnerabile financiar. Pe de altă parte, există exemplul “tigrilor asiatici” – Coreea de Sud, Thailanda sau Indonezia –, economii mici/medii deschise şi vulnerabile financiar, care în anii ’80–’90 au înregistrat creşteri economice accelerate, susţinute de investiţii masive şi exporturi dinamice, fără a face parte dintr-o uniune economică. De exemplu, ţările din grupul BRICS (Brazilia, Rusia, India, China, Africa de Sud) sunt în general considerate economii emergente, dar cu diferenţe între ele de dimensiune, dinamică şi context. Însă China, a doua economie a lumii, are un PIB mai mare decât multe economii avansate, precum cele din grupul G7. Nu în ultimul rând, ţări pe care astăzi le considerăm a fi avansate, la un moment au fost emergente sau în curs de dezvoltare. Exemple în acest sens ar putea fi Japonia sau Germania, care, după cel de-al Doilea Război Mondial, au cunoscut procese de dezvoltare majoră, însoţite de rate importante de creştere economică.
Studierea procesului de convergenţă către o economie avansată se poate realiza şi prin utilizarea unor metode cantitative variate, pornind de la cadrul de referinţă oferit de modelul Solow (1956), până la modele neoclasice mai sofisticate, precum cel al lui Ramsey (1928) sau cele dezvoltate ulterior pe baza modelului Ramsey de către Koopmans (1963) şi Cass (1965).
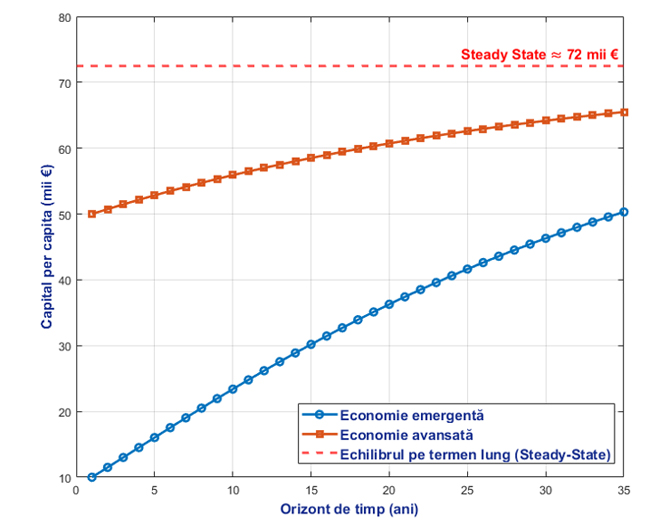
Figura 1: Convergenţa economiilor în modelul Solow
Sursa: calcule proprii
Pentru a reda cât mai bine procesul de convergenţă am recurs la parametrizarea modelului Solow pentru cazul unei economii avansate, respectiv al unei economii emergente aflate într-un proces de convergenţă. În cadrul acestui exerciţiu contrafactual cantitativ am considerat o calibrare relativ standard, unde rata de depreciere a capitalului este de 5% pe an, rata de economisire este de 20%, în timp ce ponderea capitalului în venitul total din economie este 30%. În cadrul exerciţiului, cele două tipuri de economii se deosebesc prin nivelul iniţial al capitalului pe locuitor. Astfel, pentru economia emergentă am considerat un nivel al capitalului pe locuitor de 5 mii de euro, în timp ce pentru economia avansată, nivelul capitalului pe locuitor a fost calibrat la 10 mii de euro. Întrucât rata de depreciere a capitalului, rata de economisire, respectiv ponderea capitalului în venitul total din economie sunt aceleaşi pentru ambele tipuri de economii, rezultă un nivel de echilibru pe termen lung al capitalului pe locuitor de 72 mii de euro. Pentru analiza de faţă am considerat un orizont de timp de 35 de ani.
Din graficul de mai sus se poate observa cum capitalul din economia emergentă înregistrează rate mult mai mari de creştere. Totuşi, odată ce economia emergentă atinge un grad de dezvoltare apropiat de cel înregistrat în economia avansată, rata de creştere a capitalului se reduce. Totodată, rezultatele simulării arată că orizontul de timp de 35 de ani nu a fost de ajuns pentru a atinge potenţialul pe termen lung (în cadrul modelului şi parametrizării de faţă) de către cele două economii, iar economia emergentă nu a reuşit să atingă un nivel apropiat de cel al economiei dezvoltate. Dincolo de cifre, ecuaţii şi parametri, una dintre ideile importante ce pot fi extrase de aici este că economiile emergente au nevoie de eforturi susţinute pe parcursul unei perioade considerabile de timp pentru a se apropia de nivelul economiilor dezvoltate.
Cu ajutorul modelului Solow se pot deduce două concepte de convergenţă: convergenţă absolută şi convergenţă condiţionată. Conceptul de convergenţă absolută este asociat situaţiei unor economii cu caracteristici similare ce tind să se apropie de acelaşi nivel de echilibru pe termen lung. În acest context, ţările mai sărace cresc mai rapid decât cele bogate până când ratele de creştere şi nivelul de trai devin comparabile. Pe de altă parte, conform conceptului de convergenţă condiţionată, ţările aflate mai departe de propriul nivel de echilibru pe termen lung tind să înregistreze creşteri mai rapide. Conform acestei teorii, după ce se ţine cont de diferenţele dintre stările staţionare ale economiilor, rezultă că naţiunile mai puţin dezvoltate cresc mai rapid decât cele mai bogate.
Acest cadru teoretic simplificat oferă o imagine clară asupra evoluţiei economiilor, mai ales în cadrul unei uniuni economice şi explică în parte dinamica economică a ţărilor care au aderat la Uniunea Europeană după anul 2000. Economia europeană în ansamblu s-a poziţionat pe un trend ascendent după criza financiară din 2008-2009, iar economii emergente precum cele din Europa Centrală şi de Est au înregistrat rate de creştere economică şi dezvoltare net superioare celor din economiile avansate.
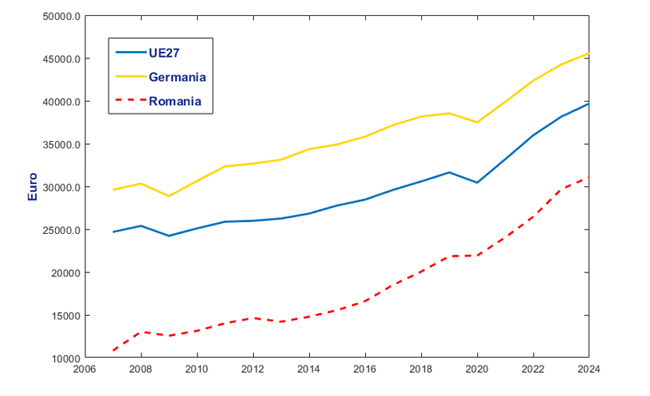
Pentru a ilustra evoluţia convergenţei în cadrul UE, am prezentat mai jos evoluţia PIB pe locuitor la paritatea puterii de cumpărare, atât ca medie la nivelul Uniunii, cât şi pentru Germania (ca proxy pentru zona euro) şi pentru România.
Figura 2: PIB pe locuitor la paritatea puterii de cumpărare
Sursa: EUROSTAT, calcule proprii
Privind retrospectiv, aşa cum s-a subliniat adesea şi cum am menţionat şi cu alte ocazii, de la momentul integrării în Uniunea Europeană şi până în prezent, datele evidenţiază un progres remarcabil pentru România în termeni de convergenţă reală. Produsul intern brut pe locuitor, exprimat la paritatea puterii de cumpărare, a crescut de la aproximativ 10.800 euro în 2007 la circa 31.000 euro în 2024 – o triplare în decurs de 17 ani. Am ales această măsură exprimată în PPS deoarece reflectă mai fidel puterea reală de cumpărare a populaţiei, făcând posibilă o comparaţie relevantă cu alte state membre UE, indiferent de diferenţele de preţuri şi de costuri de trai. Totodată, în Figura 2, observăm faptul că măsura PIB pe locuitor din Germania şi Uniunea Europeană evoluează foarte asemănător în termeni de tendinţă.
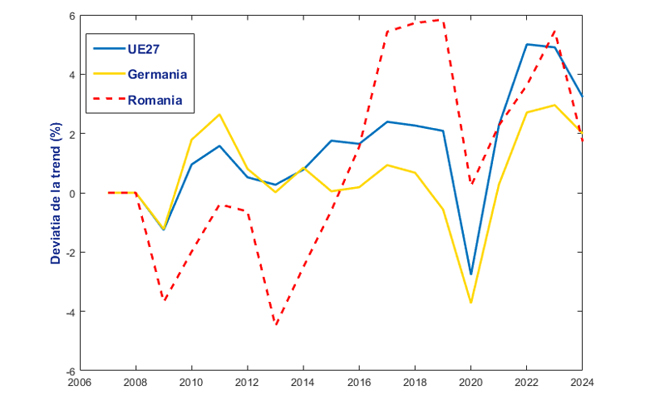
Pentru a obţine o imagine mai clară asupra decuplării factorilor comuni resimţiţi la nivel european şi a celor specifici României, am extras şi am prezentat în graficul de mai jos componenta ciclică din seriile cu privire la PIB pe locuitor. Pentru aceasta, am utilizat varianta one-sided a filtrului Hodrick-Prescott, unde parametrul de netezire lambda a fost calibrat la valoarea 100, în concordanţă cu frecvenţa anuală a datelor.
Figura 3: Evoluţii ciclice pentru PIB pe locuitor la paritatea puterii de cumpărare
Sursa: EUROSTAT, calcule proprii
Din Figura 3, se poate observa o volatilitate mai ridicată în cazul ţării noastre comparativ cu cazul Germaniei sau al Uniunii Europene. De asemenea, variaţiile componentei ciclice în cazul Germaniei arată o magnitudine mai redusă decât în cazul Uniunii Europene, ceea ce este firesc, deoarece media raportată la nivelul UE reflectă atât evoluţii mai volatile aferente statelor membre cu economie emergentă, cât şi pe cele mai stabile aferente economiilor mari şi mult mai dezvoltate.
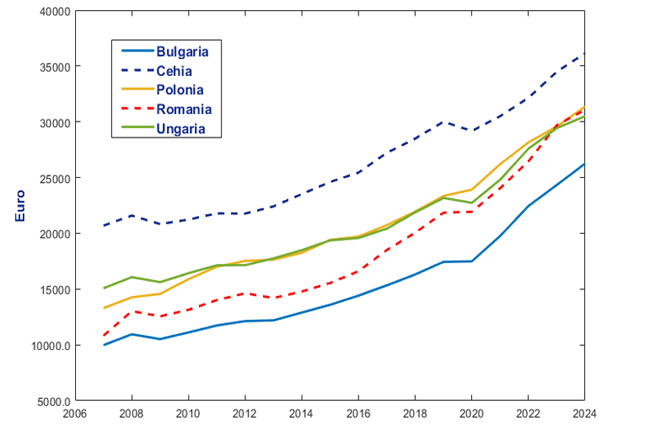
Pentru Europa Centrală şi de Est, evoluţiile evidenţiate în Figura 4 subliniază faptul că România a avut una dintre cele mai accelerate şi mai susţinute dinamici ale PIB pe locuitor din regiune. La momentul aderării la Uniunea Europeană, în ceea ce priveşte acest indicator, ţara noastră se plasa la un nivel superior doar Bulgariei. Totodată, PIB-ul pe locuitor al Ungariei era superior celui al României şi al Poloniei. Circa 18 ani mai târziu, în 2024, PIB-ul pe locuitor al României era foarte apropiat de cel al Poloniei şi superior celui aferent Ungariei.
Figura 4: PIB pe locuitor la paritatea puterii de cumpărare în Europa Centrală şi de Est
Sursa: EUROSTAT, calcule proprii
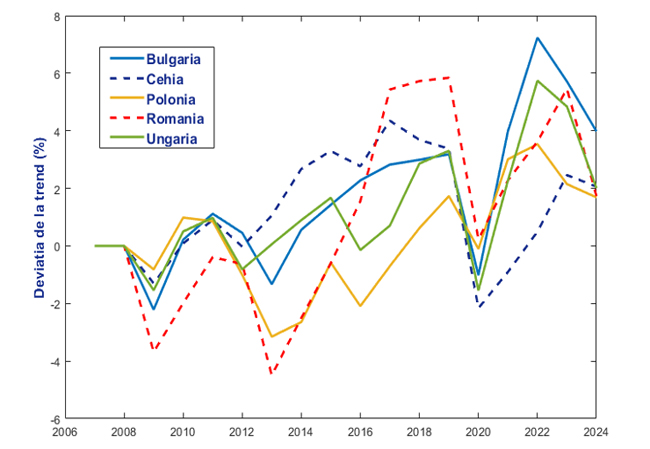
Pentru o imagine mai detaliată asupra procesului de convergenţă, în Figura 5 de mai jos, am raportat evoluţiile ciclice ale indicatorului PIB pe locuitor pentru întreaga regiune. Şi de această dată, am utilizat varianta one-sided a filtrului Hodrick-Prescott, unde parametrul de netezire lambda a fost calibrat la valoarea 100, dată fiind frecvenţa anuală a datelor. Din evoluţiile prezentate, se observă faptul că seria ciclică obţinută pentru ţara noastră înregistrează variaţii mai ample, cu o magnitudine clar mai pronunţată în faza de expansiune.
Figura 5: Evoluţii ciclice pentru PIB pe locuitor la paritatea puterii de cumpărare în Europa Centrală şi de Est
Sursa: EUROSTAT, calcule proprii
Rezultatele generale ale exerciţiului contrafactual construit pe modelul Solow aplicat dinamicii economiilor din statele membre ale Uniunii Europene, sugerează că, în ciuda unui nivel de dezvoltare relativ superior al unor state din zona euro, precum Grecia sau Portugalia, comparativ cu cel al ţărilor din ultimul val de aderare (inclusiv România), atingerea nivelului potenţial de dezvoltare nu este un rezultat cert. Aşadar, deciziile şi modul de implementare a politicilor economice sunt relevante şi pot conduce la confirmarea potenţialului de dezvoltare sau, dimpotrivă, în cazul unor greşeli/inconsecvenţe, pot avea ca rezultat o dezvoltare sub potenţial.
Pe de altă parte, atunci când nivelul potenţial de dezvoltare se situează substanţial sub cel al economiilor avansate din cadrul blocului, este nerealist să existe aşteptări privind atingerea în timp scurt sau mediu a unui grad ridicat de convergenţă. De aceea, pentru dezvoltarea economică a ţărilor care au aderat la Uniunea Europeană ulterior anului 2000, au contat deopotrivă creşterea generală a întregului bloc economic (respectiv efectele inerţiale specifice procesului de catching-up) şi avantajele specifice ale fiecărei ţări, corelate cu faza de expansiune şi cu nivelul iniţial de dezvoltare.
Cu privire la evoluţia economiei româneşti în perioada de după aderare, se pot formula două întrebări de interes: (1) cât de intensă a fost integrarea în Uniunea Europeană, respectiv (2) cum s-au comportat celelalte economii de regiune.
Pentru a formula un răspuns, am recurs la abordarea propusă de Robert Lucas în lucrarea Trade and the Diffusion of the Industrial Revolution din 2007. Astfel, în perioada 2007-2024, am determinat că rata (logaritmică) medie anuală de creştere a PIB pe locuitor a fost de aproximativ 6,21% în România, respectiv de aproximativ 2,8% la nivelul Uniunii Europene.
Este important de menţionat faptul că economiile emergente, precum România, înregistrează nu doar creşteri ale producţiei, ci şi ajustări ale nivelului preţurilor către media Uniunii Europene. Această aliniere a preţurilor, reflectată în indicatorii calculaţi la paritatea puterii de cumpărare, poate conduce la o rată de creştere a PIB pe locuitor exprimat în paritatea puterii de cumpărare mai mare decât cea a PIB real, exprimând astfel un progres, atât în termeni cantitativi, cât şi în termeni de preţuri relative.
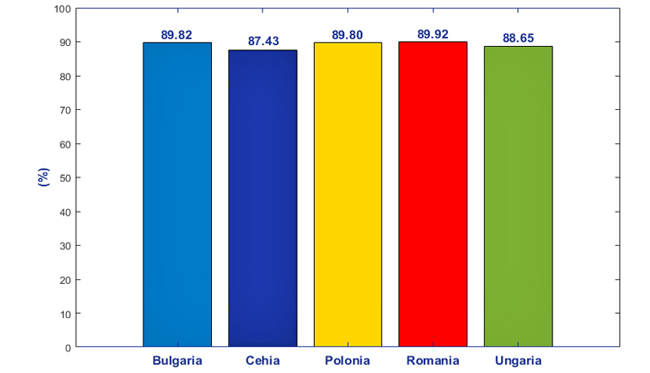
Calibrând modelul lui Lucas rezultă un parametru de integrare de aproximativ 0,8992. Acesta indică faptul că România asimilează, în medie, aproximativ 90% din beneficiile apartenenţei la Uniunea Europeană, referindu-ne aici la tehnologie, productivitate, fonduri europene sau investiţii străine directe.
În Figura 6 de mai jos am raportat parametrii de integrare obţinuţi pe baza modelului lui Lucas şi pentru celelalte ţări din regiune. Estimările obţinute evidenţiază faptul că ţara noastră are cel mai ridicat parametru de integrare, dar diferenţele dintre ţări nu sunt de amploare.
Figura 6: Evaluarea gradului de convergenţă în Europa Centrală şi de Est utilizând modelul lui Lucas (2007)
Sursa: EUROSTAT, calcule proprii
Având în vedere importanţa economisirii interne pentru creşterea economică pe termen lung şi pentru acumularea de capital, am construit un al doilea exerciţiu contrafactual, utilizând cadrul analitic al modelului Solow.
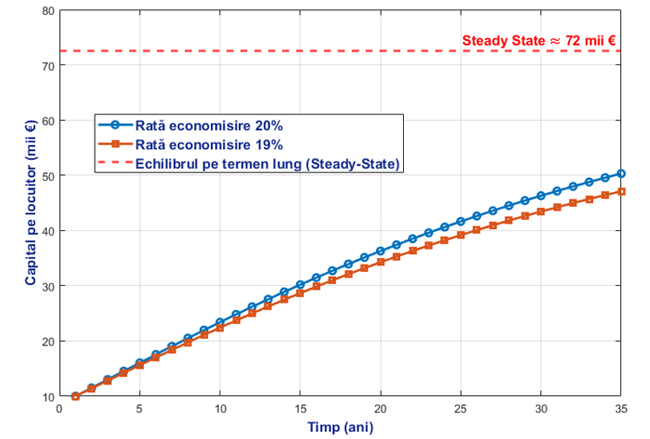
Astfel, am considerat două economii emergente, în care nivelul capitalului pe locuitor este de 5000 de euro, rata de depreciere a capitalului este de 5% pe an, în timp ce ponderea capitalului în venitul total din economie este 30%. Cele două economii se diferenţiază doar marginal, prin ratele de economisire de 20%, respectiv 19%. Rezultatele prezentate în Figura 7 indică faptul că, după un interval de 15 ani, diferenţa dintre cele două economii în ceea ce priveşte capitalul pe locuitor începe să se amplifice. La finalul orizontului de 35 de ani, economia caracterizată printr-o rată de economisire doar uşor mai ridicată înregistrează un nivel al capitalului pe locuitor cu aproximativ 6,8% superior celeilalte.
Figura 7: Convergenţa economiilor în modelul Solow, considerând diferite rate de economisire
Sursa: calcule proprii
Pornind de la analizele de mai sus, putem formula o serie de observaţii relevante pentru conjunctura actuală a economiei şi a politicilor macro-financiare.
În primul rând, este esenţială conştientizarea faptului că procesul de convergenţă generează transformări ireversibile în economie. Pentru România şi majoritatea statelor din regiune, contextul de după criza financiară a fost marcat de o combinaţie unică de factori, care nu ar trebui utilizată ca reper în analize sau proiecţii privind viitorul, întrucât probabilitatea repetării unei asemenea configuraţii este redusă. După cum evidenţiază Nakamura, Steinsson, Barro şi Ursua (2010) sau Gabaix (2010), crizele financiare sunt adesea urmate de rate mari de creştere economică, ca parte a procesului de redresare. Pe lângă acest aspect, după criza financiară, România a beneficiat de intrări mari de investiţii şi fonduri europene, o fază globală de expansiune a pieţelor financiare, precum şi de un spaţiu fiscal semnificativ ce a permis stimularea economiei. Nu în ultimul rând, perioada fără precedent caracterizată de un nivel foarte redus al dobânzilor a permis stimularea consumului şi a investiţiilor.
Totuşi, din analiza lui Fernández-Villaverde, Ohanian şi Yao (2023) deducem faptul că aceste circumstanţe extrem de benefice nu sunt suficiente pentru a garanta convergenţa într-un orizont rapid de timp, nici măcar în cazul unei dezvoltări spectaculoase precum cea a Chinei. Mai mult decât atât, ratele mari de creştere economică din trecut nu sunt o garanţie, nici pentru rate mari de creştere în viitor şi nici pentru o creştere permanentă a productivităţii.
Pe de altă parte, atunci când ratele ridicate de creştere economică sunt valorificate prin acumulări interne de capital, alocări eficiente în economie şi avansuri susţinute ale productivităţii, se poate anticipa o creştere a potenţialului pe termen lung, menţinerea unui ritm robust al activităţii economice, precum şi o dezvoltare durabilă, însoţită de un nivel redus al volatilităţii macroeconomice şi financiare.
Pentru a asigura convergenţa reală ridicată pe termen lung, economia românească are nevoie de un model de dezvoltare adaptat noilor condiţii. Acesta ar trebui să urmărească, printre altele, consolidarea bazei interne de capital, dezvoltarea pieţelor financiare, creşterea productivităţii (prin investiţii în educaţie, inovare, tehnologie şi infrastructură), utilizarea eficientă a fondurilor europene pentru proiecte cu efect multiplicator ridicat şi diversificarea surselor de creştere (prin stimularea exporturilor şi a IMM-urilor).
Astfel, România poate şi trebuie să transforme avantajele conjuncturale de până acum într-un model sustenabil de dezvoltare, bazat pe stabilitate şi competitivitate sporită. Procesul de acumulare a capitalului poate deschide multiple oportunităţi de progres, inclusiv prin consolidarea interacţiunii dintre sectorul public şi cel privat.
Pentru România, mai mult decât pentru alte ţări est-europene, capcana venitului mediu este amplificată de deficitele gemene, ceea ce face necesară trecerea spre un model de creştere bazat pe disciplină fiscală şi bugetară, inovaţie, transfer tehnologic şi reguli clare care stimulează antreprenoriatul.
Adevărata provocare pentru o ţară emergentă este curajul de a-şi schimba modelul de dezvoltare, iar pentru aceasta nu trebuie ratată oportunitatea oferită astăzi de inovaţie, transformarea digitală a produselor şi proceselor şi utilizarea inteligenţei artificiale pentru creşterea productivităţii şi a competitivităţii. Avem nevoie de cât mai multe companii inovatoare şi de centre de excelenţă în cercetare şi inovare. Avem nevoie de toate resursele naţionale de capital uman şi de o înţelegere cât mai răspândită în societate şi în mediul de afaceri a importanţei acestui proiect de ţară. Conjunctura actuală permite ţărilor emergente pregătite, determinate şi consecvente să parcurgă mai rapid anumite etape de dezvoltare. În acelaşi timp însă, există şi riscul de a rămâne doar consumatori de tehnologie, nu creatori, ceea ce ar încetini procesul de convergenţă.
În logica dezvoltării, ţările emergente trebuie să privească dincolo de calculul economic, către o adevărată metamorfoză, prin înlocuirea unei viziuni limitative a imitării experienţelor şi a modelelor cunoscute cu o nouă paradigmă care să le configureze viitorul. Pentru creştere sustenabilă, este necesară asumarea realizării tranziţiei către o societate care să încurajeze inovaţia şi dezvoltarea de soluţii tehnologice noi, tocmai pentru a evita blocarea într-un ritm lent de dezvoltare. Dar această metamorfoză nu implică doar noi tehnologii, ci şi transformarea instituţiilor, a proceselor şi a mentalităţilor.
Pentru ţările aflate în capcana veniturilor medii nu doar capitalul este primordial, ci şi formarea unei culturi a creativităţii, a inovării şi a încrederii. În lipsa acesteia, riscul captivităţii într-o zonă de stagnare creşte semnificativ. Aşadar, tranziţia necesară reclamă confruntarea cu mentalităţi şi interese încă adânc înrădăcinate, pentru o schimbare profundă de viziune prin conştientizarea necesităţii de a schimba modelul de dezvoltare pe de o parte, şi, pe de altă parte, prin concentrare pe inovaţie ca motor al creşterii.
Noul val al revoluţiei tehnologice nu mai este doar o schimbare de mijloace de producţie, ci o redefinire a felului în care societăţile îşi creează valoarea, iar pentru economiile emergente oportunitatea este mai mare ca oricând.


