Încrederea şi capacitatea de absorbţie a riscurilor în economie se reflectă, în mod direct, în modul în care evoluează piaţa asigurărilor.
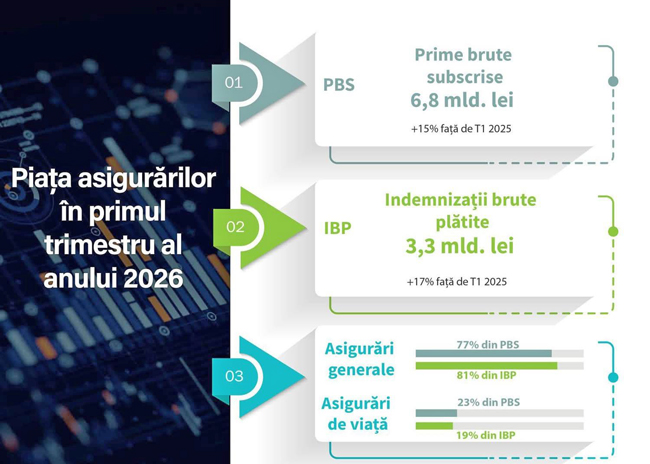
În primul trimestru al anului 2026, piaţa asigurărilor din România a continuat să înregistreze o dinamică pozitivă, cu un volum total al subscrierilor de aproximativ 6,8 miliarde lei, în creştere cu 15% faţă de aceeaşi perioadă a anului anterior.
Segmentul RCA a rămas un pilon important al pieţei, cu aproximativ 2,7 miliarde lei prime brute subscrise, în creştere cu 13% comparativ cu T1 2025, confirmând persistenţa unei cereri structurale pentru acest tip de protecţie şi rolul său stabil în arhitectura pieţei.
Piaţa asigurărilor de viaţă a înregistrat în primul trimestru al anului 2026 o evoluţie pozitivă, în linie cu dinamica generală a sectorului, însă rămâne un segment cu pondere încă redusă în totalul subscrierilor. Din volumul total al primelor brute subscrise la nivel de piaţă, circa 23% revine segmentului de viaţă, ceea ce confirmă o contribuţie stabilă, dar încă inferioară asigurărilor generale în structura globală a pieţei. Evoluţia acestui segment indică o creştere graduală a interesului pentru produse de protecţie financiară pe termen lung, chiar dacă ritmul de dezvoltare rămâne mai temperat comparativ cu asigurările generale.
Din perspectiva stabilităţii financiare, indicatorii de solvabilitate se menţin supraunitari la nivelul pieţei, reflectând o capacitate solidă a asigurătorilor de a onora obligaţiile asumate. În acelaşi timp, indicatorii de lichiditate evidenţiază o ajustare moderată, determinată de creşterea atât a activelor lichide, cât şi a obligaţiilor pe termen scurt, într-un context de expansiune a activităţii.
Indemnizaţiile brute plătite au atins circa 3,3 miliarde lei, în creştere cu 17% faţă de aceeaşi perioadă a anului precedent, evoluţie care confirmă rolul practic al industriei în acoperirea riscurilor materializate. În paralel, rezervele tehnice au ajuns la 27,8 miliarde lei, în creştere cu 22%, consolidând baza de siguranţă actuarială a sectorului şi capacitatea acestuia de a susţine obligaţiile viitoare.
Un rol important în piaţă revine canalului de distribuţie prin brokeri, care au intermediat aproximativ 4,7 miliarde lei în prime, în creştere cu 20% faţă de aceeaşi perioadă a anului anterior. Gradul de intermediere rămâne ridicat în zona asigurărilor generale, unde brokerii gestionează aproximativ 85% din volum, în timp ce în segmentul asigurărilor de viaţă ponderea se situează la circa 13%.
În ansamblu, evoluţiile din piaţa asigurărilor indică o industrie care îşi menţine echilibrul între creştere, capacitate de plată şi prudenţă investiţională, într-un cadru în care funcţia sa principală rămâne protecţia financiară a riscurilor asumate în economie.
În acest context, rolul Autorităţii de Supraveghere Financiară se manifestă în mod constant prin acţiuni de natură prudenţială şi corectivă, menite să prevină acumularea dezechilibrelor şi să protejeze interesele asiguraţilor. Un exemplu relevant în acest sens îl reprezintă măsurile adoptate în cazul DallBogg, unde intervenţiile timpurii ale Autorităţii au vizat limitarea riscurilor asociate conduitei de piaţă şi asigurarea continuităţii funcţionării corecte a mecanismelor de despăgubire şi protecţie a consumatorilor.
Raportul ASF privind evoluţia pieţei asigurărilor în primele trei luni ale anului 2026 poate fi consultat aici - https://shorturl.at/oPnWE